
Seit dem 20. November 2026 gilt die CCD II, und für Onlinehändler entscheiden jetzt die Zahlarten im Checkout über das Abmahnrisiko. Denn Ratenkauf, „später bezahlen“ und manche Rechnungskäufe sind nun Verbraucherkredite, auch ohne Zinsen. Dabei ist wichtig, ob du einen eigenen Shop betreibst oder auf Marktplätzen verkaufst. Je exotischer die Zahlart, desto mehr solltest du manuell prüfen. Fehlt der Pflicht-Warnhinweis, droht eine Abmahnung.
Management Summary
- Seit 20. November 2026 gelten Ratenkauf, BNPL und Rechnungskauf über Dritte als Verbraucherkredit, auch zinslos.
- Eigener Rechnungskauf bleibt frei: kostenlos, ohne Dritte, höchstens 50 Tage (KMU) oder 14 Tage (große Onlinehändler).
- Marktplatzhändler sind meist keine Kreditgeber, ihre Ratenwerbung in Angeboten fällt aber unter die neuen Regeln.
- Finanzierungswerbung ohne „Achtung! Kreditaufnahme kostet Geld“ steht auf der Schwarzen Liste des UWG.
- Eigene Ratenzahlung macht den Shop zum Kreditgeber, mit Bonitätsprüfung und BaFin-Registrierung.
Inhaltsverzeichnis
- CCD II: Bei Zahlarten zählt, wer den Kredit gibt
- Marktplatzhändler sind fein raus – bis auf einen Satz
- Eigener Shop: Je exotischer die Zahlart, desto mehr Prüfung
- Eine Rechnungsgebühr kippt die Ausnahme
- Eigene Raten machen den Shop zum Kreditgeber
- Schwarze Liste: Ein fehlender Satz reicht für die Abmahnung
- Checkliste: CCD II für eigenen Shop und Marktplatz
- FAQ: CCD II und Zahlarten im Schnellcheck
- Einordnung: Bei exotischen Zahlarten prüft nur ihr
Fasse den Artikel im Bullet-Stil zusammen.
CCD II: Bei Zahlarten zählt, wer den Kredit gibt
Grundlage ist das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie (BGBl. 2026 I Nr. 139). Seit dem 20. November fallen damit auch Kredite unter 200 Euro, zinsfreie Kredite und Kredite mit bis zu drei Monaten Laufzeit unter das Kreditrecht im BGB. Das betrifft Ratenkauf und „Buy now, pay later“ (BNPL, also jetzt kaufen, später zahlen).
Entscheidend ist dabei eine Frage: Wer gewährt den Aufschub? Ist es ein externer Anbieter wie Klarna oder PayPal, ist dieser Kreditgeber und trägt die Hauptpflichten. Gewährst du den Aufschub selbst, bist du der Kreditgeber. Für den eigenen Rechnungskauf gibt es allerdings eine Ausnahme. Für Verträge vor dem 20. November gilt grundsätzlich das alte Recht.
Die Grundlagen hat wortfilter.de im Beitrag CCD II Rechnungskauf: Ab 20. November wird BNPL zum Kredit erklärt. Wie PayPal darauf reagiert, zeigt die AGB-Änderung zum Rechnungskauf mit Ratepay aus dem Oktober.
Marktplatzhändler sind fein raus – bis auf einen Satz
Bei der CCD II sind die Zahlarten auf Marktplätzen meist Sache der Plattform. Wer auf Amazon , eBay oder Kaufland verkauft, kassiert in der Regel nicht selbst, denn die Plattform wickelt die Zahlung ab. Bei eBay sind etwa Klarna Rechnung und Klarna Ratenkauf von Haus aus als Zahlarten hinterlegt . Kreditgeber ist dann der Anbieter. Bonitätsprüfung, Vertragsinfos und Belehrung zum Widerruf laufen deshalb nicht über dich.
Allerdings endet die Entlastung beim eigenen Angebotstext. Schreibst du „Bequem in Raten zahlen“, „0 % Finanzierung“ oder „ab 19,90 € im Monat“ in den Angebotstext, kann das Kreditwerbung sein. Dann gehört der Warnhinweis „Achtung! Kreditaufnahme kostet Geld“ direkt daneben. Nennst du Raten oder Zinsen, kommen außerdem die Pflichtangaben nach § 17 PAngV dazu. Am einfachsten streichst du solche Sätze also aus den Angeboten.
Anders liegt der Fall, wenn du auf einer Plattform eigene Zahlarten wie Rechnung oder Ratenzahlung festlegen kannst. Dann gelten für dich dieselben Regeln wie im eigenen Shop. Das gilt auch für Bestellungen, die du außerhalb der Plattform per Mail mit Zahlungsziel annimmst.
Eigener Shop: Je exotischer die Zahlart, desto mehr Prüfung
Im eigenen Shop wählst du die Zahlarten selbst aus und trägst damit nach der CCD II auch die Verantwortung. Die großen Anbieter haben ihre Abläufe zum Stichtag umgebaut. So passt PayPal seine dynamischen Banner für Raten automatisch an. Allerdings nutzt PayPal bei zinsfreien Angeboten den Satz „Achtung! Kredite können bei Verzug zu Kosten führen“. Ob das als gleichwertiger Warnhinweis gilt, ist nicht abschließend geklärt, wenn man den Schreibereien der Angstmacher-Rechtsanwaltskanzleien glauben schenken darf.
Riverty stellt deutsche Händler mit 14-Tage-Rechnung auf ein neues Checkout-Branding um, die 30-Tage-Rechnung fällt dort laut Leitfaden von Riverty unter die CCD II. Bei selbst gebauten Lösungen übernimmt dagegen niemand diese Arbeit. Die Ampel zeigt, wo der Prüfbedarf steigt:
Zahlarten-Ampel nach CCD II
| Nr. | Zahlart | Wer gibt den Kredit? | Risiko | Was du prüfen musst |
|---|---|---|---|---|
| 1 | Vorkasse, Kreditkarte, Lastschrift, PayPal (Sofortzahlung), Apple Pay, Google Pay | Niemand, Zahlung erfolgt sofort | Grün | Nichts – kein Kredit |
| 2 | Klarna, PayPal „Später bezahlen“ und Ratenzahlung, Riverty, Ratepay direkt | Der Anbieter | Gelb | Eigene Werbung und Banner auf Warnhinweis prüfen, Bestätigung des Anbieters einholen |
| 3 | PayPal Rechnungskauf mit Ratepay | Du, im eigenen Namen | Orange | KMU-Status prüfen, als größerer Händler Vereinbarung mit PayPal treffen |
| 4 | Eigener Rechnungskauf per Shop-Plugin, mit oder ohne Factoring | Du | Orange | Keine Gebühr, höchstens 50 Tage (KMU) oder 14 Tage ab Lieferung, begrenzte Mahnkosten |
| 5 | Eigene Ratenzahlung oder Teilzahlung, auch zu 0 Prozent | Du | Rot | Bonitätsprüfung, Vertragsinfos, Widerruf, BaFin-Registrierung |
| 6 | B2B-Rechnung nur für Firmenkunden (z. B. Billie, Mondu) | Anbieter, nur gegenüber Unternehmen | Grün | Verbraucher im Checkout ausschließen |
Quelle: Gesetz zur Umsetzung der Verbraucherkreditrichtlinie, § 506 BGB n. F., Nr. 23e Anhang UWG; Stand 20.11.2026; eigene Einordnung wortfilter.de
Eine Rechnungsgebühr kippt die Ausnahme
Unter den Zahlarten bleibt der eigene Rechnungskauf nach der CCD II und § 506 Abs. 1 Satz 2 Nr. 5 BGB vom Kreditrecht ausgenommen. Dafür müssen vier Bedingungen zusammenkommen: Du gewährst den Aufschub selbst und ohne Dritte. Er ist kostenlos. Die Frist beträgt höchstens 50 Tage ab Lieferung. Außerdem dürfen bei Verzug nur begrenzte Kosten entstehen, also gesetzliche Verzugszinsen und nötige Mahnkosten.
Für Händler, die kein KMU sind, ist die Ausnahme enger (§ 506 Abs. 1 Satz 3 BGB). KMU heißt: weniger als 250 Beschäftigte und höchstens 50 Mio. Euro Umsatz oder 43 Mio. Euro Bilanzsumme. Größere Onlinehändler dürfen nur 14 Tage Zahlungsziel geben, zudem darf kein Dritter den Aufschub erwerben. Ob Factoring (Verkauf der Forderung) dabei schadet, ist umstritten . Laut Begründung im Bundestag reicht die bloße Abtretung nicht, gerichtlich geklärt ist das jedoch nicht.
An solchen Details scheitern Nischenlösungen. Verlangst du für den Rechnungskauf eine Gebühr, ist der Aufschub nicht mehr kostenlos. Auch hohe pauschale Mahngebühren können die Ausnahme gefährden, denn das Gesetz erlaubt bei Verzug nur begrenzte Kosten.
Eine weitere Falle steckt im Rechnungskauf mit Ratepay über PayPal. Dort gewährst du den Aufschub laut neuen Bedingungen im eigenen Namen und sicherst PayPal deinen KMU-Status zu. Stimmt die Angabe nicht, kann PayPal ausgezahlte Beträge zurückfordern. Größere Händler brauchen deshalb eine gesonderte Vereinbarung, etwa mit 14 Tagen Zahlungsziel.
Eigene Raten machen den Shop zum Kreditgeber
Von allen Zahlarten ist die eigene Ratenzahlung unter der CCD II die aufwendigste. Bietest du sie selbst an, greift keine Ausnahme mehr, auch nicht bei 0 Prozent. Du bist dann Kreditgeber und musst vor jedem Vertrag die Bonität prüfen (§§ 505a, 505b BGB). Zudem brauchst du Infos vor dem Vertrag, einen Vertrag in Textform und eine Belehrung zum Widerruf. Ein vorab gesetztes Häkchen für die Finanzierung reicht als Zustimmung nicht (§ 492 Abs. 1a BGB).
Dazu kommt die Aufsicht. Wer gewerbsmäßig selbst Kredite gewährt, muss sich nach dem Absatzfinanzierungsgesetz (AbsFinAG) bei der BaFin registrieren . Verstöße kosten bis zu 500.000 Euro Bußgeld. KMU sind nur befreit, wenn sie für eigene Waren einen kostenlosen Aufschub mit begrenzten Verzugskosten gewähren. Für die Registrierung gilt eine Übergangsfrist bis 20. November 2027.
Gerät ein Kunde in Zahlungsnot, musst du ihn außerdem auf eine Schuldnerberatung hinweisen und Nachsicht zeigen, bevor du vollstrecken lässt (§ 497a BGB). Bekommst du für die Vermittlung einer fremden Finanzierung Geld, kann zudem eine Erlaubnis nach § 34k GewO nötig sein.
Schwarze Liste: Ein fehlender Satz reicht für die Abmahnung
Die neuen Werberegeln der CCD II gelten für alle Zahlarten, die du als Finanzierung bewirbst. Sie stehen in Nr. 23e des Anhangs zu § 3 Abs. 3 UWG, also auf der sogenannten Schwarzen Liste. Verstöße sind dort immer unlauter. Ob die Werbung Kunden tatsächlich beeinflusst, spielt keine Rolle. Mitbewerber und Verbände können deshalb abmahnen und Unterlassung verlangen.
Unzulässig ist Werbung für erfasste Kredite ohne klaren und auffallenden Warnhinweis. Ein Hinweis im Footer oder hinter einem Link dürfte nicht genügen. Das gilt auch für 0-%-Finanzierungen, denn der Gesetzgeber hat die Forderung des Handels nach einer Ausnahme nicht übernommen. Verboten sind außerdem Aussagen, nach denen ein Kredit die finanzielle Lage verbessert oder bestehende Kredite keine Rolle spielen.
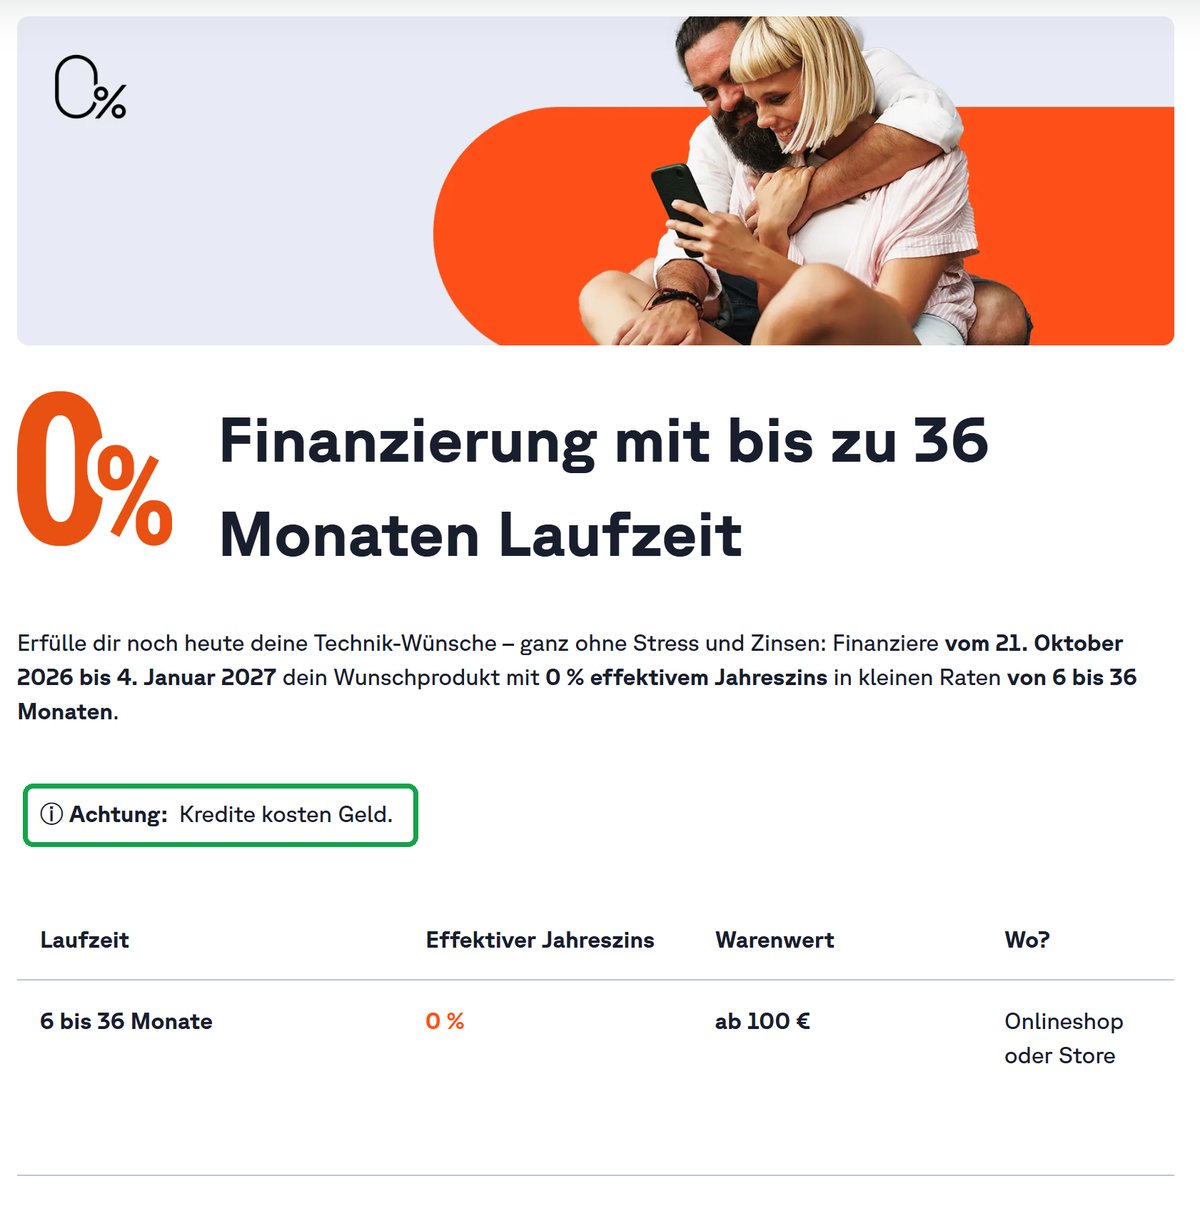
Cyberport hat den Warnhinweis bereits umgesetzt. Der Elektronikhändler bewirbt eine 0-%-Finanzierung mit bis zu 36 Monaten Laufzeit und setzt den Satz „Achtung: Kredite kosten Geld.“ direkt unter das Angebot. Dabei nutzt Cyberport eine eigene Formulierung statt des Wortlauts aus dem Gesetz.
Eine reine Übersicht der Logos von Zahlarten ist dagegen nicht automatisch Werbung. Banner des Anbieters schützen dich allerdings nicht, denn du bleibst für die Werbung in deinem Shop verantwortlich.
Checkliste: CCD II für eigenen Shop und Marktplatz
Für alle Händler:
- Alle Zahlarten auflisten und je Zahlart notieren, wer den Aufschub gewährt.
- Shop, Angebote, Newsletter, Ads und Social Posts nach „später bezahlen“, „Raten“, „0 %“ und „ab … € monatlich“ durchsuchen.
- An jede Werbung für Raten „Achtung! Kreditaufnahme kostet Geld“ setzen, gut sichtbar und direkt daneben.
- Bei Raten- oder Zinsangaben die Pflichtangaben nach § 17 PAngV ergänzen: Nettodarlehensbetrag, Sollzins, effektiver Jahreszins, ggf. repräsentatives Beispiel.
- Aussagen wie „finanziere dir mehr Lebensstandard“ streichen.
Eigener Shop:
- Rechnungskauf: Gebühr streichen, Zahlungsziel ab Lieferung prüfen (höchstens 50 Tage, als Nicht-KMU 14 Tage).
- Mahngebühren auf Verzugszinsen und nötige Kosten begrenzen.
- KMU-Status samt verbundener Unternehmen prüfen und dokumentieren.
- Verträge zu Factoring und Inkasso prüfen: Wer erwirbt die Forderung?
- PayPal-Rechnungskauf mit Ratepay: KMU-Zusicherung prüfen, als größerer Händler eine Vereinbarung treffen.
- Vom Anbieter schriftlich bestätigen lassen, dass Banner und Texte den neuen Regeln entsprechen.
- Eigene Ratenzahlung: Bonitätsprüfung, Vertragsunterlagen, Widerruf und BaFin-Registrierung klären oder die Zahlart abschalten.
- AGB und Seite zu den Zahlarten anpassen.
Marktplatz:
- Angebotstexte und Bilder nach Aussagen zu Raten durchsuchen, streichen oder mit Warnhinweis versehen.
- Prüfen, ob du auf einer Plattform eigene Zahlarten wie Rechnung hinterlegt hast.
- Bestellungen außerhalb der Plattform mit Zahlungsziel wie im eigenen Shop behandeln.
FAQ: CCD II und Zahlarten im Schnellcheck
Muss ich als Marktplatzhändler wegen der CCD II etwas ändern?
Im Checkout meist nicht, denn die Plattform oder ihr Anbieter gewährt den Kredit. Prüfen musst du aber deine Angebotstexte: Werben sie mit Raten oder „später bezahlen“, brauchst du den Warnhinweis.
Brauche ich den Warnhinweis auch für Logos von Zahlarten im Footer?
Eine reine Übersicht akzeptierter Zahlarten ist nicht automatisch Werbung. Hebst du dagegen „später bezahlen“ oder Raten als Kaufanreiz hervor, liegt Kreditwerbung nahe. Dann gehört der Warnhinweis direkt dazu.
Darf ich weiter 30 Tage Zahlungsziel auf Rechnung geben?
Als KMU ja, wenn du den Aufschub selbst und kostenlos gewährst und die Frist ab Lieferung höchstens 50 Tage beträgt. Größere Onlinehändler dürfen dagegen nur 14 Tage einräumen. Sonst gelten die Regeln für Verbraucherkredite.
Einordnung: Bei exotischen Zahlarten prüft nur ihr
Klarna, PayPal und Riverty haben Juristen, die ihre Abläufe auf den 20. November umgestellt haben. Wer nur deren Zahlarten im Standard nutzt, muss nach der CCD II vor allem die eigene Werbung prüfen. Das Risiko liegt dort, wo kein großer Anbieter dazwischen sitzt: beim Rechnungs-Plugin mit Gebühr, bei der Absprache über Raten per Mail, beim Factoring über einen kleinen Dienstleister. Dort prüft niemand außer euch, ob die Ausnahme greift.
Ein Abmahner braucht dafür keine Beschwerde, denn ein Screenshot vom fehlenden Warnhinweis genügt. Wer exotisch kassiert, trägt das Risiko allein.
Hinweis: Links zu Amazon und eBay in diesem Beitrag sind Partnerlinks. Kaufst du darüber ein, erhält wortfilter.de eine Provision. Für dich ändert sich der Preis nicht. Als Amazon-Partner verdient wortfilter.de an qualifizierten Verkäufen.